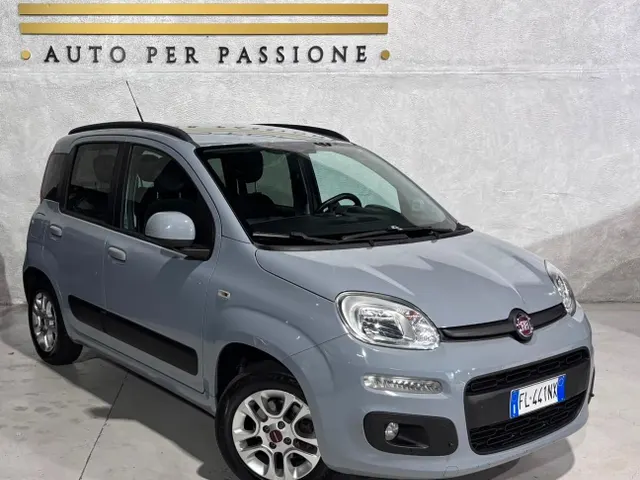
Il noleggio a lungo termine è una formula contrattuale che consente di utilizzare un veicolo per un periodo stabilito, a fronte di un corrispettivo definito. Per comprenderne il funzionamento occorre distinguere con attenzione ciò che deriva dalla disciplina generale della locazione da ciò che dipende dalle singole clausole: servizi, coperture assicurative, limiti d’uso, restituzione e costi ulteriori.
L’art. 1571 c.c. descrive la locazione come il contratto con cui una parte attribuisce all’altra il godimento di un bene mobile o immobile per un tempo determinato e dietro pagamento di un corrispettivo. Nel caso dell’auto, l’utilizzatore ottiene la disponibilità del veicolo senza diventarne proprietario.
Cosa approfondisce la guida
- Il rapporto tra utilizzo dell’auto, contratto e proprietà del veicolo
- Copertura RC auto e garanzie assicurative accessorie
- Confronto dei costi complessivi fra noleggio, leasing e acquisto
- Elementi da verificare nel contratto: servizi, franchigie, scoperti ed esclusioni
- Regole fiscali rilevanti per veicoli assegnati ai dipendenti
- Responsabilità per le violazioni stradali e restituzione del mezzo
Uso del veicolo e struttura contrattuale
Il contratto definisce le condizioni alle quali il veicolo viene messo a disposizione, il corrispettivo e gli obblighi delle parti. La lettura integrale delle clausole è essenziale per individuare le prestazioni comprese, le modalità di gestione del mezzo e gli oneri che possono restare a carico dell’utilizzatore.
La scelta fra noleggio, leasing e acquisto non dipende soltanto dall’importo periodico. Incidono anche il valore residuo del veicolo, le attività amministrative da gestire, il costo delle coperture assicurative, la manutenzione e la prevedibilità delle percorrenze. Un confronto corretto richiede quindi di valutare il costo totale di utilizzo, non una sola voce di spesa.
Assicurazione: obblighi e garanzie
RC auto obbligatoria
Per circolare su strada, il veicolo deve essere coperto da assicurazione per la responsabilità civile verso terzi. Le condizioni applicabili, inclusi limiti e modalità operative, devono essere esaminate nella documentazione contrattuale e assicurativa.
Coperture accessorie
Kasko, furto e incendio, cristalli, eventi naturali, infortuni del conducente e assistenza stradale non coincidono con la RC auto: sono garanzie accessorie, da valutare in base al loro effettivo perimetro.
Franchigie, scoperti ed esclusioni possono lasciare al contraente o all’assicurato una parte del danno. Non è quindi sufficiente verificare la presenza di una garanzia: occorre controllare anche le somme che possono rimanere a carico dell’utilizzatore e le situazioni non assicurate.
Costi e confronto con le alternative
Una valutazione economica dovrebbe considerare l’insieme delle spese connesse all’auto: disponibilità del veicolo, assicurazione, manutenzione e altri costi di esercizio. Le Tabelle ACI dei costi chilometrici possono offrire un parametro utile per l’analisi del costo totale di possesso, poiché includono voci come ammortamento, RCA e manutenzione.
Queste Tabelle sono predisposte per quantificare costi chilometrici e rimborsi legati all’uso del veicolo. Possono pertanto sostenere un’analisi comparativa, ma non rappresentano automaticamente un confronto ufficiale fra noleggio, leasing e acquisto.
Profili fiscali per imprese e professionisti
Il trattamento fiscale di un veicolo dipende dalla destinazione d’uso e dalla posizione del soggetto che sostiene il costo. Per i mezzi concessi ai dipendenti anche per esigenze personali, l’art. 164 TUIR prevede la deducibilità del 70% dei costi, senza i limiti di importo applicati ad altri veicoli.
La disciplina fiscale richiede una verifica puntuale delle caratteristiche del rapporto e dell’utilizzo effettivo del mezzo. Deducibilità dei costi e trattamento dell’IVA sono aspetti distinti, da analizzare separatamente.
Responsabilità per le violazioni stradali
Le violazioni del Codice della strada restano riferite al comportamento del conducente. Quando la legge stabilisce la solidarietà del proprietario con l’autore della violazione, questa riguarda la sanzione pecuniaria e non trasferisce al proprietario le sanzioni personali previste per chi era alla guida.
Le procedure relative alla ricezione, alla gestione e all’eventuale riaddebito delle sanzioni devono risultare dalle condizioni contrattuali applicabili.
Restituzione del veicolo e verifica delle condizioni
La fase conclusiva del rapporto merita particolare attenzione. Lo stato del veicolo, le condizioni di riconsegna, le eventuali verifiche e la documentazione richiesta devono essere definiti dal contratto. Fotografie e verbali possono contribuire a ricostruire in modo chiaro le condizioni del mezzo nei momenti rilevanti del rapporto.
Prima della consegna è utile controllare con cura carrozzeria, vetri, pneumatici, chiavi, documenti e dotazioni. La presenza di franchigie, scoperti o esclusioni assicurative può incidere sul costo di danni o eventi non integralmente coperti.
Cosa verificare prima della firma
- Corrispettivo e prestazioni: quali servizi sono indicati espressamente e a quali condizioni.
- Assicurazioni: RC auto, eventuali garanzie accessorie, franchigie, scoperti ed esclusioni.
- Uso del veicolo: obblighi dell’utilizzatore, limitazioni e procedure previste in caso di evento o danno.
- Restituzione: documentazione, controlli e criteri contrattuali applicabili alla riconsegna.
- Fiscalità: inquadramento del veicolo rispetto all’attività e all’eventuale assegnazione a dipendenti.
Approfondimenti consigliati
Noleggio a lungo termine (NLT): come funziona e a chi conviene
NLT vs leasing vs acquisto: confronto completo
Noleggio breve termine: quando usarlo e quanto costa
Riconsegna auto a fine noleggio: stato d'uso, normale usura e danni
Conclusioni
Il noleggio a lungo termine va letto anzitutto come un rapporto di utilizzo del veicolo regolato dal contratto. Una decisione informata richiede di esaminare il corrispettivo complessivo, le coperture assicurative, le quote di rischio mantenute dall’utilizzatore, le condizioni di restituzione e le conseguenze fiscali applicabili al singolo caso.